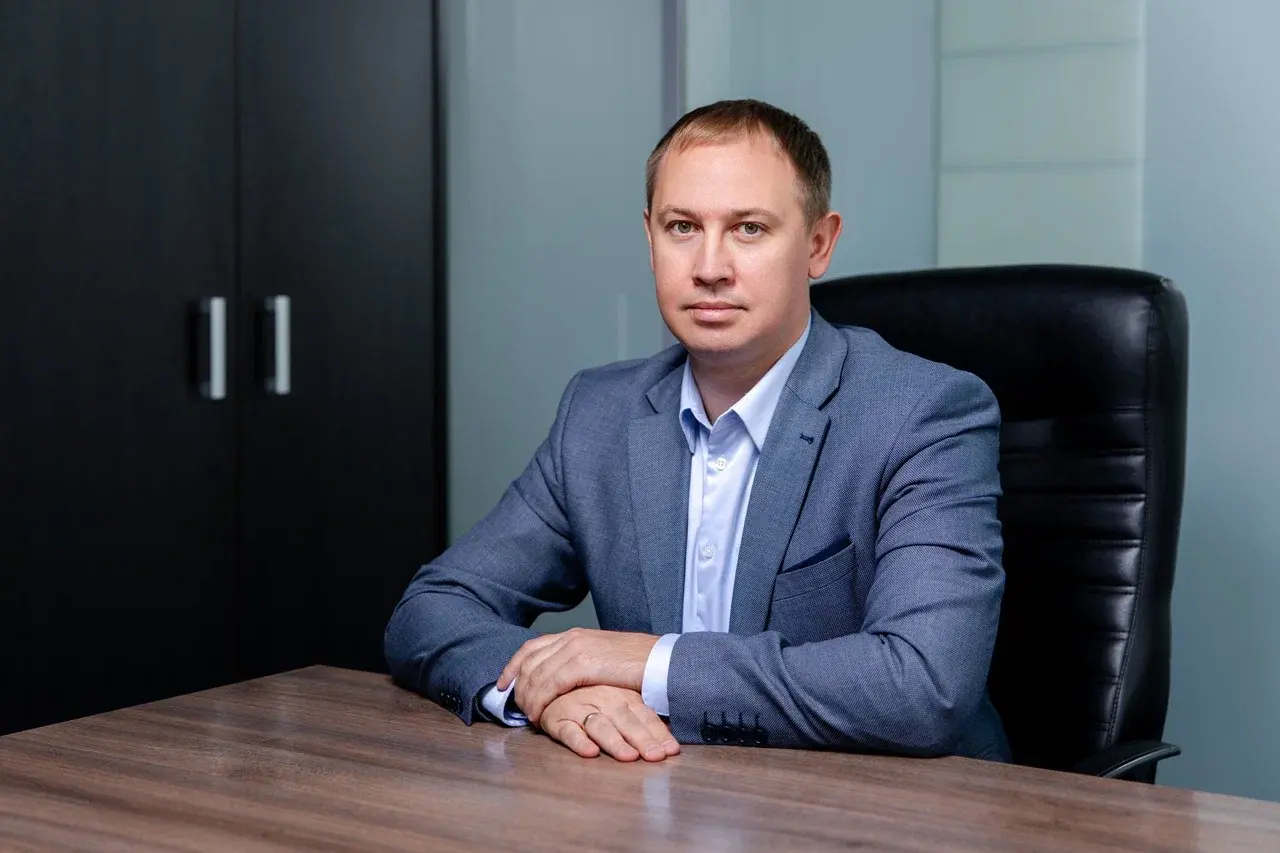
— Сергей Игоревич, как вы оцениваете итоги работы группы за первые шесть месяцев 2026 года? Какие результаты считаете основными?
— За первое полугодие группа в целом показала устойчивый рост и сохранила высокую операционную динамику, несмотря на сложную внешнюю конъюнктуру, изменение экспортных маршрутов и рост логистических издержек. Совокупная перевалка составила 21,8 млн т, что на 10% выше, чем годом ранее, и на 24% больше, чем в первом полугодии 2024 года.
Мы компенсировали снижение интенсивности отгрузок угля через северо-западные порты за счет опережающего развития дальневосточного направления, прежде всего терминала "Остерра". Здесь грузооборот вырос на 45%, до 12,1 млн т. Параллельно в Мурманске мы последовательно диверсифицировали грузовую базу, наращивая перевалку металлургического сырья и минеральных удобрений. Несмотря на внешние факторы, специализированные терминалы в Черном море и на Балтике стабильно обеспечивали экспорт минеральных удобрений. Наша многоузловая инфраструктура и операционные улучшения позволили сохранить динамику и надежность работы даже в условиях меняющегося рынка.
— Есть ли внутри группы более и менее сложные активы? От чего в первую очередь зависит эффективность перевалки?
— Дело не в сложности, у каждого актива своя специфика. На Дальнем Востоке многое зависит от работы дальневосточного железнодорожного полигона и ритмичности поступления груза. В зимний период дополнительное влияние на логистику оказывают ледовые условия.
В Мурманске на первый план выходят гидрометеорологические факторы — ветер и интенсивность осадков. На юге — высокая загрузка железнодорожной инфраструктуры и необходимость работать с многомарочностью, мелкотонажным и среднетоннажным флотом.
Безусловно, на общую эффективность перевалки в равной степени влияют и физические параметры инфраструктуры (паспортные глубины у причалов, длина и конфигурация путей необщего пользования, вместимость складов, количество судопогрузочной техники), и физико-химические свойства самого груза. Но дело не только в инфраструктуре. Даже хорошо оснащенный терминал снижает производительность при неравномерном поступлении груза. И наоборот, предприятие с инфраструктурными ограничениями может показывать сильный результат благодаря грамотному планированию и слаженной работе людей. Поэтому наша задача как управляющей компании — создавать условия, при которых природные и инфраструктурные факторы минимизируются, обеспечивая общую высокую надежность и стабильность экспортных поставок наших клиентов
— Откуда в основном поступает уголь в порты и куда отправляете удобрения?
— Основной объем угля поступает из ключевых угледобывающих регионов страны: прежде всего из Кузбасса, Хакасии, а также из регионов Восточной Сибири, Забайкалья. Также часть груза прибывает из Хабаровского края.
Структура грузопотока зависит от терминала, экспортного направления и планов грузовладельцев. До недавнего времени основным потребителем угля, который переваливался в том числе через наши порты, был Китай. В 2026 году ситуация на экспортном рынке изменилась: несмотря на то что Китай остается крупнейшим покупателем российского угля, его доля в закупках сокращается. Из-за высоких ж/д тарифов, логистических ограничений и рекордных запасов внутри КНР экспорт из России переориентируется в Индию и другие страны Азии. С начала года порты и терминалы "Портового альянса" нарастили экспортную перевалку угля на 13% — до 17 млн т. Физический объем поставок в Китай остался неизменным: 6,4 млн т, как и в прошлом году. Рост обеспечили альтернативные рынки. Индия занимает второе место в экспортном портфеле группы с объемом 3,8 млн т, на третьем — Южная Корея, куда отгрузки выросли почти в шесть раз, до 2,46 млн т. Остальной поток груза был направлен в Турцию, Африку, Вьетнам и другие азиатские страны.
География экспорта минеральных удобрений определяется действующими контрактами и ситуацией на мировом рынке. Мы обеспечиваем стабильные отгрузки через наши специализированные терминалы в Северо-Западном и Азово-Черноморском бассейнах, что дает возможность гибко перераспределять потоки в зависимости от загрузки инфраструктуры и рыночной конъюнктуры. В первом полугодии "Портовый альянс" увеличил экспорт удобрений на 23,4% — до 3,6 млн т. Основными точками роста для нас стали рынки Латинской Америки и Африки. Поставки в Бразилию выросли на четверть и составили 1,2 млн т, в Африку — более чем в три раза, со 190 до 670 тыс. т. Положительную динамику обеспечил Мурманский балкерный терминал, который за счет плановой диверсификации и расширения грузовой базы оперативно перенаправил логистические потоки на эти перспективные мировые рынки.
Действующая инфраструктура группы полностью обеспечивает текущие потребности экспортеров. При этом "Портовый альянс" последовательно направляет собственные инвестиции в расширение экспортного потенциала страны. До конца года компания планирует ввести в эксплуатацию новый специализированный комплекс по перевалке всех видов минеральных удобрений на Балтике. Параллельно продолжается модернизация и техническое перевооружение действующих портов и терминалов.
— Какой флот в основном работает с терминалами "Портового альянса"?
— Предприятия группы работают практически со всей основной линейкой балкерного флота — от судов небольшого и среднего тоннажа до Panamax и Capesize.
По операционным данным холдинга, за первые шесть месяцев наши терминалы и порты обработали 149 судов класса Panamax и 45 судов класса Capesize. Panamax пока остается наиболее востребованным типом судна у наших партнеров, что обусловлено экономикой и спецификой организации всей логистической цепочки. Типовой Panamax перевозит порядка 75–80 тыс. т, тогда как Capesize обычно — от 165 до 180 тыс. т. Соответственно, под Capesize необходимо единовременно сформировать примерно в два раза большую однородную партию груза, обеспечить достаточный складской запас и гарантировать практически непрерывный железнодорожный подвод.
Кроме того, далеко не каждый порт назначения в мире обладает технической возможностью принимать суда с аналогичной осадкой и габаритами.
По этой причине структура привлекаемого флота напрямую увязана со специализацией и техническими параметрами конкретных терминалов группы. Малый порт рассчитан на прием судов дедвейтом до 80 тыс. т и объективно ориентирован прежде всего на класс Handysize, Supramax и Panamax, причем обработка последних является для предприятия приоритетным вектором.
Мурманский и Туапсинский балкерные терминалы необходимо рассматривать отдельно, поскольку их ключевая специализация — минеральные удобрения. Для этого высокомаржинального грузопотока критически важны размер партии конкретного продукта, строгое разделение различных марок на складах и сроки их накопления. При этом Мурманский балкерный терминал способен принимать суда дедвейтом до 180 тыс. т. Хочу подчеркнуть, что в мае текущего года эксплуатационные службы МБТ впервые в истории предприятия обеспечили успешную погрузку партии калийных удобрений на судно класса Panamax, заложив основу для нового долгосрочного тренда.
Основной потенциал увеличения доли гигантов Capesize сегодня сосредоточен на двух других направлениях: в специализированном порту "Остерра" на Дальнем Востоке и в Мурманском морском торговом порту. ММТП обладает большим практическим опытом работы с таким крупнотоннажным флотом. По оценкам специалистов, на длинных экспортных плечах использование судов Capesize снижает удельную стоимость морского фрахта в расчете на тонну груза на 20–30%.
Таким образом, задел для планомерного наращивания доли Capesize в портфеле группы есть, однако это увеличение не является для нас самоцелью. Крупнотоннажный флот дает реальный эффект только при выполнении нескольких условий: наличии стабильной грузовой базы, возможности сформировать крупную партию, ритмичном железнодорожном подводе и готовности порта назначения принять такое судно. Поэтому наша задача — увеличивать количество крупнотоннажных судов именно на тех маршрутах, где это снижает общую стоимость логистики и повышает эффективность всей цепочки.
— Любой порт зависит от смежных структур. Возникают ли сегодня сложности в организации взаимодействия с РЖД, операторами вагонов, грузовладельцами и шиппинговыми компаниями? Как удается находить баланс на стыке их интересов?
— Порт работает на стыке интересов большого количества участников. Железной дороге важно обеспечить движение поездов, операторам — оборот вагонов, грузовладельцу — своевременно отправить груз, судовладельцу — как можно быстрее обработать судно. Простои любого звена стоят дорого. Сложности обычно возникают, когда планы участников транспортной цепочки не совпадают. Например, когда судно подходит к причалу раньше, чем сформирована полная партия груза, либо когда на станцию назначения одновременно прибывает избыточный объем вагонов при высокой загрузке складских площадей. В подобных условиях ключевым фактором стабильности становится наличие прозрачной, сквозной и реалистичной системы планирования. Мы на постоянной основе ведем моделирование логистических процессов: актуализируем краткосрочные прогнозы движения вагонов и флота, рассчитываем остатки на складах и прорабатываем альтернативные операционные сценарии. Предупреждение инфраструктурных конфликтов на ранних стадиях позволяет исключить финансовые издержки для всех участников транспортной цепочки.
Источник: ТАСС (гиперссылка https://tass.ru/interviews/27945247)
— За первое полугодие группа в целом показала устойчивый рост и сохранила высокую операционную динамику, несмотря на сложную внешнюю конъюнктуру, изменение экспортных маршрутов и рост логистических издержек. Совокупная перевалка составила 21,8 млн т, что на 10% выше, чем годом ранее, и на 24% больше, чем в первом полугодии 2024 года.
Мы компенсировали снижение интенсивности отгрузок угля через северо-западные порты за счет опережающего развития дальневосточного направления, прежде всего терминала "Остерра". Здесь грузооборот вырос на 45%, до 12,1 млн т. Параллельно в Мурманске мы последовательно диверсифицировали грузовую базу, наращивая перевалку металлургического сырья и минеральных удобрений. Несмотря на внешние факторы, специализированные терминалы в Черном море и на Балтике стабильно обеспечивали экспорт минеральных удобрений. Наша многоузловая инфраструктура и операционные улучшения позволили сохранить динамику и надежность работы даже в условиях меняющегося рынка.
— Есть ли внутри группы более и менее сложные активы? От чего в первую очередь зависит эффективность перевалки?
— Дело не в сложности, у каждого актива своя специфика. На Дальнем Востоке многое зависит от работы дальневосточного железнодорожного полигона и ритмичности поступления груза. В зимний период дополнительное влияние на логистику оказывают ледовые условия.
В Мурманске на первый план выходят гидрометеорологические факторы — ветер и интенсивность осадков. На юге — высокая загрузка железнодорожной инфраструктуры и необходимость работать с многомарочностью, мелкотонажным и среднетоннажным флотом.
Безусловно, на общую эффективность перевалки в равной степени влияют и физические параметры инфраструктуры (паспортные глубины у причалов, длина и конфигурация путей необщего пользования, вместимость складов, количество судопогрузочной техники), и физико-химические свойства самого груза. Но дело не только в инфраструктуре. Даже хорошо оснащенный терминал снижает производительность при неравномерном поступлении груза. И наоборот, предприятие с инфраструктурными ограничениями может показывать сильный результат благодаря грамотному планированию и слаженной работе людей. Поэтому наша задача как управляющей компании — создавать условия, при которых природные и инфраструктурные факторы минимизируются, обеспечивая общую высокую надежность и стабильность экспортных поставок наших клиентов
— Откуда в основном поступает уголь в порты и куда отправляете удобрения?
— Основной объем угля поступает из ключевых угледобывающих регионов страны: прежде всего из Кузбасса, Хакасии, а также из регионов Восточной Сибири, Забайкалья. Также часть груза прибывает из Хабаровского края.
Структура грузопотока зависит от терминала, экспортного направления и планов грузовладельцев. До недавнего времени основным потребителем угля, который переваливался в том числе через наши порты, был Китай. В 2026 году ситуация на экспортном рынке изменилась: несмотря на то что Китай остается крупнейшим покупателем российского угля, его доля в закупках сокращается. Из-за высоких ж/д тарифов, логистических ограничений и рекордных запасов внутри КНР экспорт из России переориентируется в Индию и другие страны Азии. С начала года порты и терминалы "Портового альянса" нарастили экспортную перевалку угля на 13% — до 17 млн т. Физический объем поставок в Китай остался неизменным: 6,4 млн т, как и в прошлом году. Рост обеспечили альтернативные рынки. Индия занимает второе место в экспортном портфеле группы с объемом 3,8 млн т, на третьем — Южная Корея, куда отгрузки выросли почти в шесть раз, до 2,46 млн т. Остальной поток груза был направлен в Турцию, Африку, Вьетнам и другие азиатские страны.
География экспорта минеральных удобрений определяется действующими контрактами и ситуацией на мировом рынке. Мы обеспечиваем стабильные отгрузки через наши специализированные терминалы в Северо-Западном и Азово-Черноморском бассейнах, что дает возможность гибко перераспределять потоки в зависимости от загрузки инфраструктуры и рыночной конъюнктуры. В первом полугодии "Портовый альянс" увеличил экспорт удобрений на 23,4% — до 3,6 млн т. Основными точками роста для нас стали рынки Латинской Америки и Африки. Поставки в Бразилию выросли на четверть и составили 1,2 млн т, в Африку — более чем в три раза, со 190 до 670 тыс. т. Положительную динамику обеспечил Мурманский балкерный терминал, который за счет плановой диверсификации и расширения грузовой базы оперативно перенаправил логистические потоки на эти перспективные мировые рынки.
Действующая инфраструктура группы полностью обеспечивает текущие потребности экспортеров. При этом "Портовый альянс" последовательно направляет собственные инвестиции в расширение экспортного потенциала страны. До конца года компания планирует ввести в эксплуатацию новый специализированный комплекс по перевалке всех видов минеральных удобрений на Балтике. Параллельно продолжается модернизация и техническое перевооружение действующих портов и терминалов.
— Какой флот в основном работает с терминалами "Портового альянса"?
— Предприятия группы работают практически со всей основной линейкой балкерного флота — от судов небольшого и среднего тоннажа до Panamax и Capesize.
По операционным данным холдинга, за первые шесть месяцев наши терминалы и порты обработали 149 судов класса Panamax и 45 судов класса Capesize. Panamax пока остается наиболее востребованным типом судна у наших партнеров, что обусловлено экономикой и спецификой организации всей логистической цепочки. Типовой Panamax перевозит порядка 75–80 тыс. т, тогда как Capesize обычно — от 165 до 180 тыс. т. Соответственно, под Capesize необходимо единовременно сформировать примерно в два раза большую однородную партию груза, обеспечить достаточный складской запас и гарантировать практически непрерывный железнодорожный подвод.
Кроме того, далеко не каждый порт назначения в мире обладает технической возможностью принимать суда с аналогичной осадкой и габаритами.
По этой причине структура привлекаемого флота напрямую увязана со специализацией и техническими параметрами конкретных терминалов группы. Малый порт рассчитан на прием судов дедвейтом до 80 тыс. т и объективно ориентирован прежде всего на класс Handysize, Supramax и Panamax, причем обработка последних является для предприятия приоритетным вектором.
Мурманский и Туапсинский балкерные терминалы необходимо рассматривать отдельно, поскольку их ключевая специализация — минеральные удобрения. Для этого высокомаржинального грузопотока критически важны размер партии конкретного продукта, строгое разделение различных марок на складах и сроки их накопления. При этом Мурманский балкерный терминал способен принимать суда дедвейтом до 180 тыс. т. Хочу подчеркнуть, что в мае текущего года эксплуатационные службы МБТ впервые в истории предприятия обеспечили успешную погрузку партии калийных удобрений на судно класса Panamax, заложив основу для нового долгосрочного тренда.
Основной потенциал увеличения доли гигантов Capesize сегодня сосредоточен на двух других направлениях: в специализированном порту "Остерра" на Дальнем Востоке и в Мурманском морском торговом порту. ММТП обладает большим практическим опытом работы с таким крупнотоннажным флотом. По оценкам специалистов, на длинных экспортных плечах использование судов Capesize снижает удельную стоимость морского фрахта в расчете на тонну груза на 20–30%.
Таким образом, задел для планомерного наращивания доли Capesize в портфеле группы есть, однако это увеличение не является для нас самоцелью. Крупнотоннажный флот дает реальный эффект только при выполнении нескольких условий: наличии стабильной грузовой базы, возможности сформировать крупную партию, ритмичном железнодорожном подводе и готовности порта назначения принять такое судно. Поэтому наша задача — увеличивать количество крупнотоннажных судов именно на тех маршрутах, где это снижает общую стоимость логистики и повышает эффективность всей цепочки.
— Любой порт зависит от смежных структур. Возникают ли сегодня сложности в организации взаимодействия с РЖД, операторами вагонов, грузовладельцами и шиппинговыми компаниями? Как удается находить баланс на стыке их интересов?
— Порт работает на стыке интересов большого количества участников. Железной дороге важно обеспечить движение поездов, операторам — оборот вагонов, грузовладельцу — своевременно отправить груз, судовладельцу — как можно быстрее обработать судно. Простои любого звена стоят дорого. Сложности обычно возникают, когда планы участников транспортной цепочки не совпадают. Например, когда судно подходит к причалу раньше, чем сформирована полная партия груза, либо когда на станцию назначения одновременно прибывает избыточный объем вагонов при высокой загрузке складских площадей. В подобных условиях ключевым фактором стабильности становится наличие прозрачной, сквозной и реалистичной системы планирования. Мы на постоянной основе ведем моделирование логистических процессов: актуализируем краткосрочные прогнозы движения вагонов и флота, рассчитываем остатки на складах и прорабатываем альтернативные операционные сценарии. Предупреждение инфраструктурных конфликтов на ранних стадиях позволяет исключить финансовые издержки для всех участников транспортной цепочки.
Источник: ТАСС (гиперссылка https://tass.ru/interviews/27945247)